
[고수에게 듣는 퇴직연금 가이드] 〈2〉 정효영 미래에셋 연금지원본부장
“미국 성장 지수 핵심축으로 삼고
韓中 지수 위성자산 투자 바람직
DC형 선택해 퇴직금 직접 키우길”
“20, 30대는 과감하게 글로벌 성장주에 투자해 노후 자산을 불려야 합니다.”
정효영 미래에셋증권 연금지원본부장은 18일 동아일보와 가진 인터뷰에서 젊은 직장인을 위해 이런 퇴직연금 운용법을 제시했다. 집값이 올라 주택 자금 부담이 늘고 빚을 갚는 데 급급해 여윳돈을 마련하기 어려운 20, 30대에게 퇴직연금은 투자 종잣돈이자 장기 투자 수단이기 때문에 잘 활용해야 한다고도 했다.
사회에 첫발을 내디딘 직장인에게 첫 고민은 대개 확정급여(DB)형과 확정기여(DC)형 중 하나를 고르는 일이다. 정 본부장은 “가만히 있어도 연봉이 오르는 구조가 아니라면, 운용 기간이 30∼40년 남은 2030세대는 과감히 DC형을 선택해 직접 퇴직금을 키우는 편이 낫다”고 조언했다.
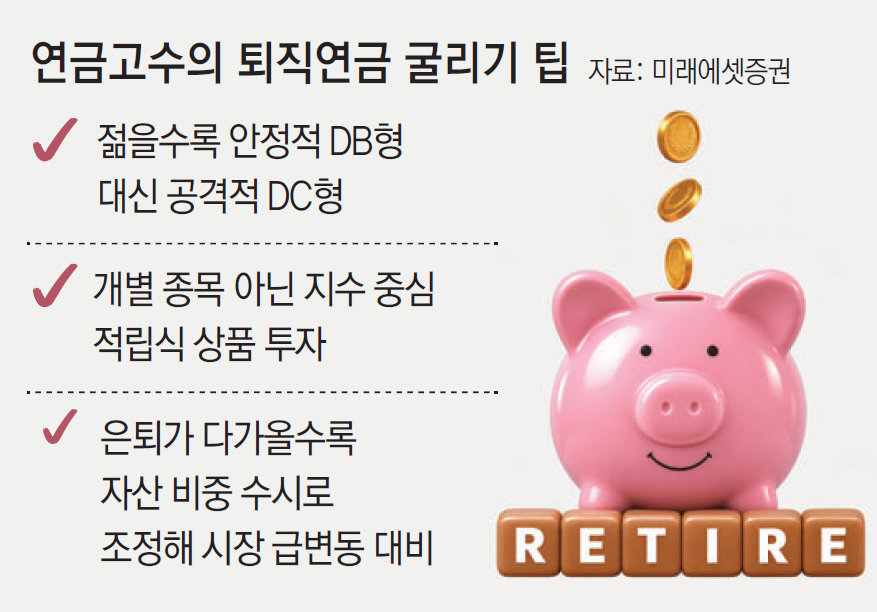
젊은 층은 연금 포트폴리오에서 위험자산 한도를 70%로 두고 공격적으로 투자하길 권했다. 특히 미국 등 선진국 지수를 추종하는 상품을 중심으로 투자하는 전략을 추천했다. 개별 종목에 투자하면 최근처럼 손실을 볼 때 심리적 부담이 크기 때문이다. 정 본부장은 “나스닥100과 스탠더드앤드푸어스(S&P)500 같은 미국 성장 지수를 핵심 축으로 삼고, (아시아 증시가 갑자기 오를 때) 소외감을 피하기 위해 한국이나 중국 등 주변국 지수를 5∼10% 정도 ‘위성’ 자산으로 섞는 것이 바람직하다”고 말했다. 위험자산을 제외한 나머지 30%는 채권혼합형 상품이나 대기성 자금인 현금 등 안전 자산으로 둔다.
은퇴가 가까워지는 4050세대는 ‘시퀀스 리스크(Sequence of Returns Risk)’ 관리에 집중해야 한다. 시퀀스 리스크는 같은 규모의 손실을 입어도, 은퇴 초기에 발생할 때 회복이 더 어려운 것을 의미한다. 은퇴 직전 증시가 급락해 손실을 본 상태에서 연금을 타면 자산 고갈 속도가 빨라진다.
정 본부장은 “은퇴 시점에 맞춰 배당 다우존스 같은 인컴형 자산 비중을 70∼80%까지 단계적으로 높이는 로드맵을 미리 세워야 한다”며 “직접 비중을 조절하기 어렵다면 전문가 포트폴리오(MP) 구독 서비스나 로보어드바이저 같은 자동 리밸런싱 서비스를 활용하는 것도 방법”이라고 설명했다. 실제 미래에셋증권의 로보어드바이저 가입 인원은 14만 명이 넘고 규모도 8조2000억 원에 달한다.
정 본부장은 올해 미래에셋증권 고객의 수익률을 분석한 결과 성공하는 연금 투자자에게는 두 가지 공통점이 있었다고 강조했다. 이들은 주가 등락에 흔들리지 않고 매달 정해진 날에 기계적으로 적립식 매수를 이어 갔다. 주가가 오를 때는 불어난 위험자산 비중을 방치하지 않고 주기적으로 리밸런싱했다. 정 본부장은 “퇴직연금 수익률이 낮은 본질적인 이유는 계좌를 방치한 채 예금에만 묵혀 두는 관행 때문”이라며 “젊을 때는 적립식으로 성장주에 올라타고, 나이가 들수록 배당과 자동 자산 배분 시스템으로 전환하는 원칙을 지킨다면 복리의 마법을 온전히 누릴 수 있을 것”이라고 조언했다.
© dongA.com All rights reserved. 무단 전재, 재배포 및 AI학습 이용 금지