
[은퇴 걱정 직장인 필독 레시피]
예금보다 수익 높고 주식보다 안전… 만기 보유 시 꾸준한 현금흐름 창출
금리 인하 시 팔면 매매차익 생겨…매년 만기 오게 설정해 전천후 대응
최근 중장기 국채 금리가 미국 연 5%대, 한국 연 4% 중반까지 오르는 고금리 상황이 지속되면서 채권 투자에 대한 관심이 높아지고 있다. 여기에 국내 주식시장의 폭락으로 안전자산에 대한 선호가 두드러진 것도 한몫했다.
국채의 경우 보통 6개월마다 이자를 받으면서 만기 때 원금을 받을 수 있어 은퇴자나 예비은퇴자에겐 안정적 현금흐름을 만들 수 있는 수단이다. 하지만 채권 투자를 낯설어하는 사람들이 적지 않다. 국채를 중심으로 채권 투자의 ABC를 익혀 고금리 시대에 안정적 수익을 내는 방법을 알아보자.
● 채권 절세효과, 예금보다 낫다
채권은 예금과 주식의 중간 형태다. 만기가 있고 이자를 주는 건 예금과 같고, 매매가 가능한 것은 주식을 닮았다. 이런 양면성으로 인해 예금, 주식과 달리 금리 변동에 따라 수익률과 가격이 수시로 바뀌어 선뜻 이해하기 어렵다. 대신 제대로 활용하면 예금보다 높은 수익과 절세 효과, 주식보다 안정적 수익 확보 등 장점을 함께 취할 수 있다.
채권투자를 위해선 몇 가지 개념을 알아야 한다. 채권은 정부나 기업이 빌린 돈의 차용증과 같기 때문에 금액과 이자가 정해져 있다. 하지만 채권에 적힌 표면이자(쿠폰)가 곧 수익이 아니다. 시중금리가 변하면 수익률도 따라 변한다. 채권을 발행할 때 아예 금리만큼 할인해서 팔기도 한다. 그래서 만기수익률(YTM)이란 개념이 필요하다. 채권을 만기까지 들고 갔을 때의 이자 수익, 할인 차익 등을 통틀어 계산한 것이다.
금리 주는 방식도 이표채, 복리채, 할인채로 나뉜다. 이표채는 금리를 3, 6, 12개월 등 일정한 간격에 맞춰 준다. 복리채는 이자를 중간에 주지 않고 만기 때 이자의 이자까지 붙여서 한꺼번에 준다. 할인채는 이자가 없거나 아주 적어 이자만큼 할인된 금액으로 판매하는 채권이다. 예를 들면 액면 1만 원짜리 채권을 9500원에 팔고 만기에 1만 원을 주면 대략 5%의 이자를 주는 것과 마찬가지다.
수익률도 세전, 세후, 세전은행환산 등으로 나뉜다. 채권 이자에 대해선 예금과 같이 15.4%(기본세율)를 세금으로 낸다. 세전, 세후는 이걸로 나눈다. 증권사 앱을 보면 보통 세전은행환산수익률이 가장 먼저 등장한다. 이 수익률은 채권의 절세 효과와 관련 있다. 채권의 경우 매매 차익, 할인 차익 등은 비과세다. 따라서 같은 금리를 적용해도 채권의 수익률이 은행 예금 수익률보다 높다. 예를 들어 은행 예금 금리 수익률이 4%이고, 채권 만기 수익률은 표면금리 2%, 할인 차익 2%로 총 4%라고 해보자. 예금 1억 원이면 4%(400만 원) 이자의 15.4%인 61만 6000원을 세금으로 내지만, 채권 1억 원은 할인 차익이 비과세이므로 2% 이자에 대해서만 세금을 낸다. 결국 세금이 절반으로 줄어든다. 세전은행환산수익률은 채권으로 손에 쥐는 세후 수익률을 은행예금으로 똑같이 내려면 금리가 얼마가 돼야 하는지를 보여주는 것이다. 미래에셋증권의 경우 앱에서 원화채권 모의투자계산을 누르면 나오는 세후 투자수익률이 실제 연간 수익률이고, 총 투자수익률은 만기까지 가져갔을 때 실제 수익률이다.(표 참조)
● 금리 인상되면 채권 가격은 하락
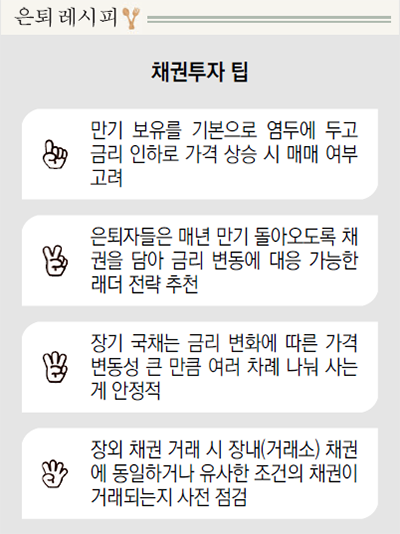
채권 투자할 때 가장 중요하지만 헷갈리기 쉬운 개념은 금리와 채권 가격이 반대로 움직인다는 것이다. 금리가 인상되면 채권 가격이 하락하고, 금리가 인하되면 채권 가격은 상승한다. 금리가 오르면 이자를 많이 주니까 채권 가격은 올라야 하는 것 아니냐는 생각이 들기 쉽다. 현재 내가 금리 연 3%짜리 채권을 갖고 있는데 금리가 4%로 올랐다고 하자. 그러면 3% 금리 채권은 거래가 안 된다. 최신 채권은 4%를 준다는데 3%의 채권을 살 이유가 없다. 3%짜리 채권을 지금 팔려면 매입자에게 4%의 수익이 날 수 있게 채권 가격을 낮춰 할인해야 한다. 금리 상승이 기존 채권 가격의 하락으로 이어지는 이유다. 그러나 채권은 유연한 대응이 장점이다. 채권 가격이 하락해도 채권을 만기까지 들고 간다면 원금+이자를 돌려받을 수 있으므로 매매 손실을 피할 수 있다. 매매하고 싶다면 금리가 올랐을 때 하면 된다. 개인들은 만기보유를 기본으로 채권투자를 하고 매매차익을 덤으로 생각하는 게 편하다.
● 한국 국채, 추가 금리 인상 즈음에 투자
채권은 발행 주체에 따라 국채, 회사채 등으로 나뉘지만 안정성 측면에선 국가가 책임지는 국채만한 게 없다. 퇴직용으로 자산을 굴리는 사람들은 높은 수익률보다 안전자산이 더 필요하므로 국채(이표채)를 중심으로 현금흐름을 만드는 투자를 하는 게 좋다.
현재 한국은행이 2번 더 금리를 올려 연말 기준금리가 3.5%에 달할 것이라는 전망이 우세하다. 금리 인상 후인 연말 즈음에 투자를 시작해볼 만하다.
2024년부턴 개인투자용 국채가 출시됐다. 3, 5, 10, 20년물 국채를 개인만 매수할 수 있다. 미래에셋증권 등에서 매달 청약 형태로 살 수 있다. 투자 한도는 1인당 연간 2억 원. 이자는 만기 때 복리로 일시 지급한다. 10월 판매된 10년물은 표면금리 4.51%, 가산금리 0.28%p로 만기 시 세전 수익률이 59.7%다. 연 6%인데 세금 떼면 5% 초반 정도. 최근엔 퇴직연금 계좌에서도 매매가 가능해졌다. 또다른 장점은 이자에 대한 15.4%의 세금을 분리 과세한다는 것. 다만 1년 내엔 팔지 못하고, 이후 중도 해지 시 혜택이 사라진다. 따라서 투자 여력이 있는 금융소득종합과세 대상자나 퇴직연금 내 안전자산 비중을 장기 운용하려는 사람이 눈여겨볼 만 하다.
주택을 살 때 매입하는 국민주택채권도 국채에 속한다. 만기 5년에 표면금리가 1%에 불과해 보통 바로 할인해서 팔아버린다. 그래서 시중에서 할인된 가격으로 살 수 있다. 할인율과 금리를 더하면 세전 수익률은 일반 국채와 비슷하다. 이 채권의 장점은 절세 효과. 세금이 표면금리 1%에 대해서만 부과된다. 나머지 할인 차익은 비과세여서 금리가 높을수록, 즉 할인율이 클수록 비과세 부분이 많아져 세후 수익률은 높아진다.
● 가장 접하기 쉬운 채권ETF
가장 접하기 쉬운 채권 투자다. 일반 ETF처럼 매매할 수 있어 거래의 편리성에서는 으뜸이다. 보통 운용사가 듀레이션(만기에 따른 민감도)을 일정하게 유지하기 때문에 개별채권처럼 만기에 원금을 돌려받는다는 개념은 없다. ETF 보유 채권에서 나오는 이자를 분배금 형식으로 받고, 채권 가격 등락에 따른 매매 손익이 존재한다. 세금 측면에선 개별채권보다 불리하다. 개별채권은 이자에 대해서만 15.4%를 과세하지만 국내 상장 채권ETF는 분배금(이자), 매매 차익 등을 모두 합쳐 15.4%를 부과한다. 해외 상장 채권ETF는 분배금엔 15.4%, 매매 차익엔 22%의 양도소득세를 부과한다. 따라서 채권ETF는 개별 채권을 살 수 없거나 세제 혜택이 있는 절세계좌(연금저축, IRP, ISA 등)에서 투자해야 세금을 줄일 수 있다.
● 미국채, 금리 높아 손실은 제한적
미국 국채 금리는 10년물이 연 5% 안팎을 오가면서 20년 내 최상단 수준에 올라 있다. 1980년대 초반 국채 금리가 20%를 넘었던 예외적 상황을 제외하면 연 5%의 금리는 주식 투자 대비 매력적 구간이라는 평이다. 앞으로 금리가 오른다 해도 상승 폭이 크지 않을 것이라는 전망이 우세하다. 해외 투자는 환율도 고려해야 하는데 현재 1300원대로 내려와 투자 부담도 많이 줄었다.
미 국채는 금리 향방에 대한 시장의 컨센서스가 부족한 상황이어서 당분간은 장기보다는 단기 위주로 대응하고, 장기물은 10년, 20년물 위주로 천천히 분할 매수하는 편이 좋다.
금리가 높은 현 시점에선 손실이 제한적이라는 분석도 있다. 연 5% 금리를 주는 미 국채를 샀다고 가정하자. 금리 변동에 따른 채권 가격의 변화는 장기채일수록 더 크다. 보통 금리가 1% 오르면 미국채 10년물 가격은 8% 떨어진다고 본다. 만약 금리가 1% 올라 가격이 8% 떨어져도 채권 전체의 손실은 3%에 그친다. 왜냐하면 연 5%의 금리를 받아 가격 하락을 상쇄하기 때문. 반대로 1% 내려 가격이 8% 오르면 금리 5%를 더해 13%의 수익을 낼 수 있다.
● 퇴직자를 위한 래더 전략
채권 투자의 어려움은 금리가 어디로 갈지 모른다는 것이다. 금리 변동에 전천후로 대응하기 위해서는 단기, 중기, 장기물을 골고루 섞는 래더(ladder) 전략이 효과적이다. 채권투자 자금이 100이라고 하면 잔존만기가 1∼5년인 채권 등을 균등하게 담는다.
만약 금리가 상승해 채권가격이 떨어지면 만기까지 갖고 간다. 만기로 찾은 자금을 가격이 떨어진 채권에 재투자해 수익률을 올린다.
금리가 하락하면 장기물의 고금리 효과를 계속 가져간다. 매년 만기가 도래하도록 세팅하면 안정적인 현금흐름 창출이 가능해 퇴직연금과 같은 효과를 낼 수 있다.
© dongA.com All rights reserved. 무단 전재, 재배포 및 AI학습 이용 금지