
낮은 전환율에 보험료 할인 유인책
병원 자주 안 가면 바꾸는 게 낫고
비급여 치료 보장 원할 땐 유지를
전환 않고 일부 보장 빼도 할인 돼
미청구 보험금 찾는 서비스 예고
다음 주부터 1세대 및 2세대 초기 실손보험 가입자가 5세대로 갈아타면 3년간 보험료를 절반 할인받을 수 있다. 갈아타지 않아도 비급여 보장을 빼거나 자기 부담률을 높이면 보험료를 연간 수십만 원씩 아낄 수 있다.
정부와 보험업계는 의료비용 절감, 적자 탈출 등을 이유로 실손 1, 2세대 가입자의 갈아타기를 유도하고 있다. 다만 가입자 상황에 따라 갈아타기 손익이 다르기 때문에 꼼꼼히 따져볼 필요가 있다. 병원에 자주 가지 않거나 큰 병 보장에 집중하고 싶으면 5세대로 바꾸는 게 유리하다. 하지만 체외충격파 등 비급여 치료 보장을 원하면 기존 실손보험을 유지하는 게 낫다.
● 병원 자주 안 찾는 가입자가 전환 유리
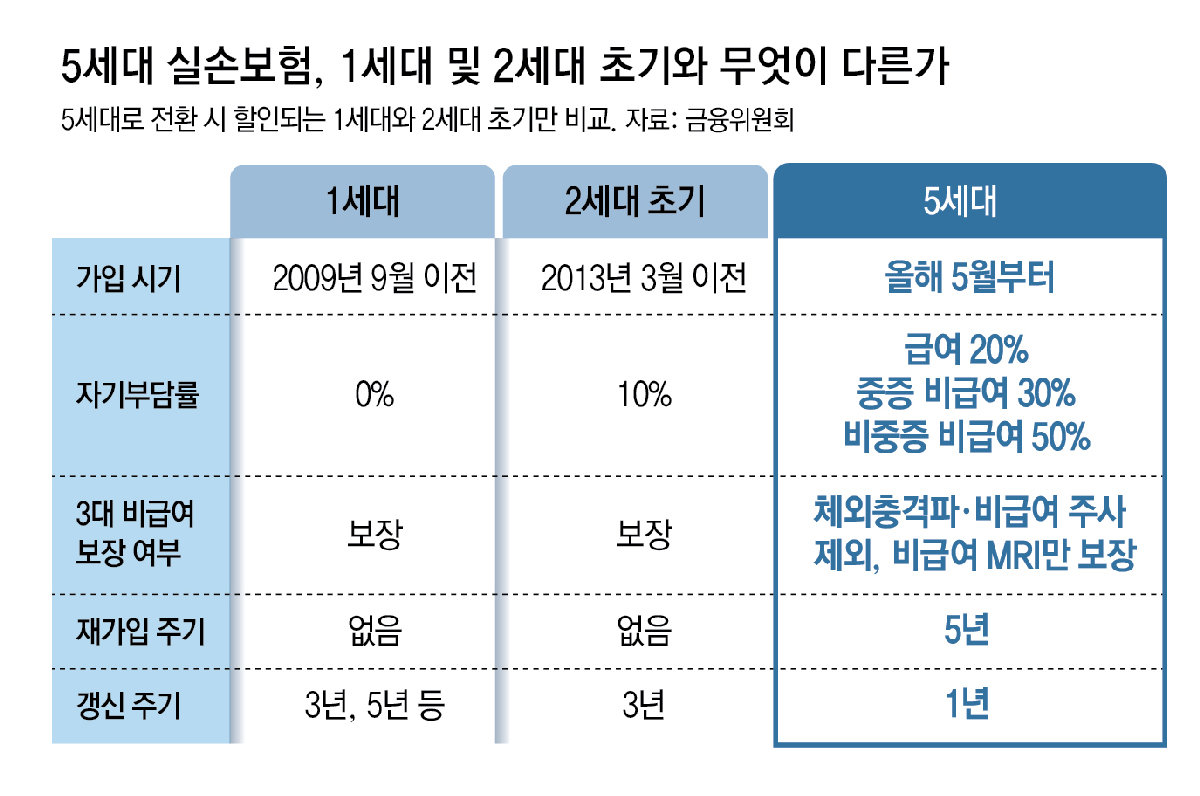
19일 금융위원회는 보건복지부 금융감독원 등 관계기관, 생명·손해보험 업계와 실손보험 점검 회의를 열고 이달 23일부터 실손보험의 ‘계약 전환 할인’과 ‘선택형 할인 특약’ 제도를 시행한다고 밝혔다. 보험사들이 올 5월 5세대 실손보험을 내놨지만 1, 2세대 가입자들의 전환이 저조해 보험료 할인이라는 유인책을 마련했다.
할인 대상은 1세대와 2세대 초기 가입자다. 각각 2009년 9월 이전, 2013년 3월 이전 가입한 이들이다. 이러한 실손보험은 재가입할 수 없고 대부분 만기가 100세로 설정돼 가입자들이 평생 같은 수준의 보장을 받는다. 다음 세대 실손보험이 나올수록 보장 범위가 줄고 자기 부담률이 오르니 초기 가입자들 사이에서는 ‘바꾸면 손해’라는 인식이 강했다.
금융 당국은 병원을 자주 가지 않는 가입자들이 5세대로 전환하면 보험료를 아낄 수 있다고 권한다. 그간 보험료 인상이 누적됐기 때문이다.
가입자들이 내년 5월까지 계약을 전환하면 3년간 보험료의 50%를 할인받는다. 가령 월 7만8000원의 보험료를 내는 1세대 가입자가 월 1만6000원짜리 5세대로 전환하면 3년간 매달 8000원만 내면 된다. 기존 상품보다 월 7만 원을 아낄 수 있다. 한 해 아끼는 돈이 84만 원 수준이다.
병원 이용이 잦은 가입자는 5세대 실손보험으로 전환하면 불리하다. 자기 부담률이 오르기 때문이다. 1세대와 2세대 초기는 비중증 비급여 항목 비용의 10%가량만 환자가 직접 부담하면 됐지만, 5세대는 부담률이 50%까지 올라간다. 체외충격파 치료나 비타민·영양주사 등 과잉 이용 우려가 큰 비급여 항목은 보장에서 제외된다. 5세대로 전환하지 않으면서 보험료를 할인받는 방법도 있다. 1, 2세대 실손보험을 유지하면서 체외충격파 치료, 비급여 주사제 등 일부 보장을 제외해 할인을 받을 수 있다.
● 터치 한 번에 미청구 보험금 찾는다
이르면 내년 1분기(1∼3월)부터는 소비자들이 미처 청구하지 못한 실손보험금을 한 번에 찾아주는 서비스도 나온다. 소비자들이 ‘실손 24’ 앱에서 개인정보 활용에 동의하면 금융 마이데이터를 활용해 최근 3년간 병의원과 약국 이용 내역을 확인하고 청구되지 않은 보험금을 찾아준다. 보험금 청구 역시 실손 24 앱 안에서 해결할 수 있게 된다.
금융당국은 최근 3년간 미청구 실손보험금 규모를 최대 1조 원으로 추산했다. 실손보험금 청구권은 3년이 지나면 사라지는 만큼 가입자들이 기한 내 보험금을 간편하게 찾고 청구할 수 있도록 지원하겠다는 취지다.
아울러 다음 달부터는 저축성보험 만기가 지나더라도 최대 3년까지 만기보험금을 일시 수령이나 연금 전환 중 선택할 수 있도록 제도가 개선된다. 원래는 원칙적으로 만기일에만 신청할 수 있어 소비자들의 불편이 컸다. 만기 1년 전부터 연금 전환을 예약하면 만기 때 자동으로 전환되는 사전 예약제도 도입된다.
© dongA.com All rights reserved. 무단 전재, 재배포 및 AI학습 이용 금지